冠婚葬祭やお祝いでお金を出すとき、以前は「貯金が減ってしまう」という気持ちが先にありました。
払えないわけではありません。それでも、お金のことが気になって、素直に喜んだり悲しんだりできていなかったのかな、と振り返っています。
今は、以前ほど気になりません。私にとって大事だったのは、投資で増やすことより、生活防衛資金が貯まっていることでした。
同じように貯金が減るのが不安な人へ、この記事では、使う前に確認したい「支払い後の現金・残しておきたい生活費・補う見通し」を整理します。私のお祝い・旅行での変化と、現金を補っている方法も紹介します。
同じ3万円でも、使ったあとに残る現金で気持ちが違う
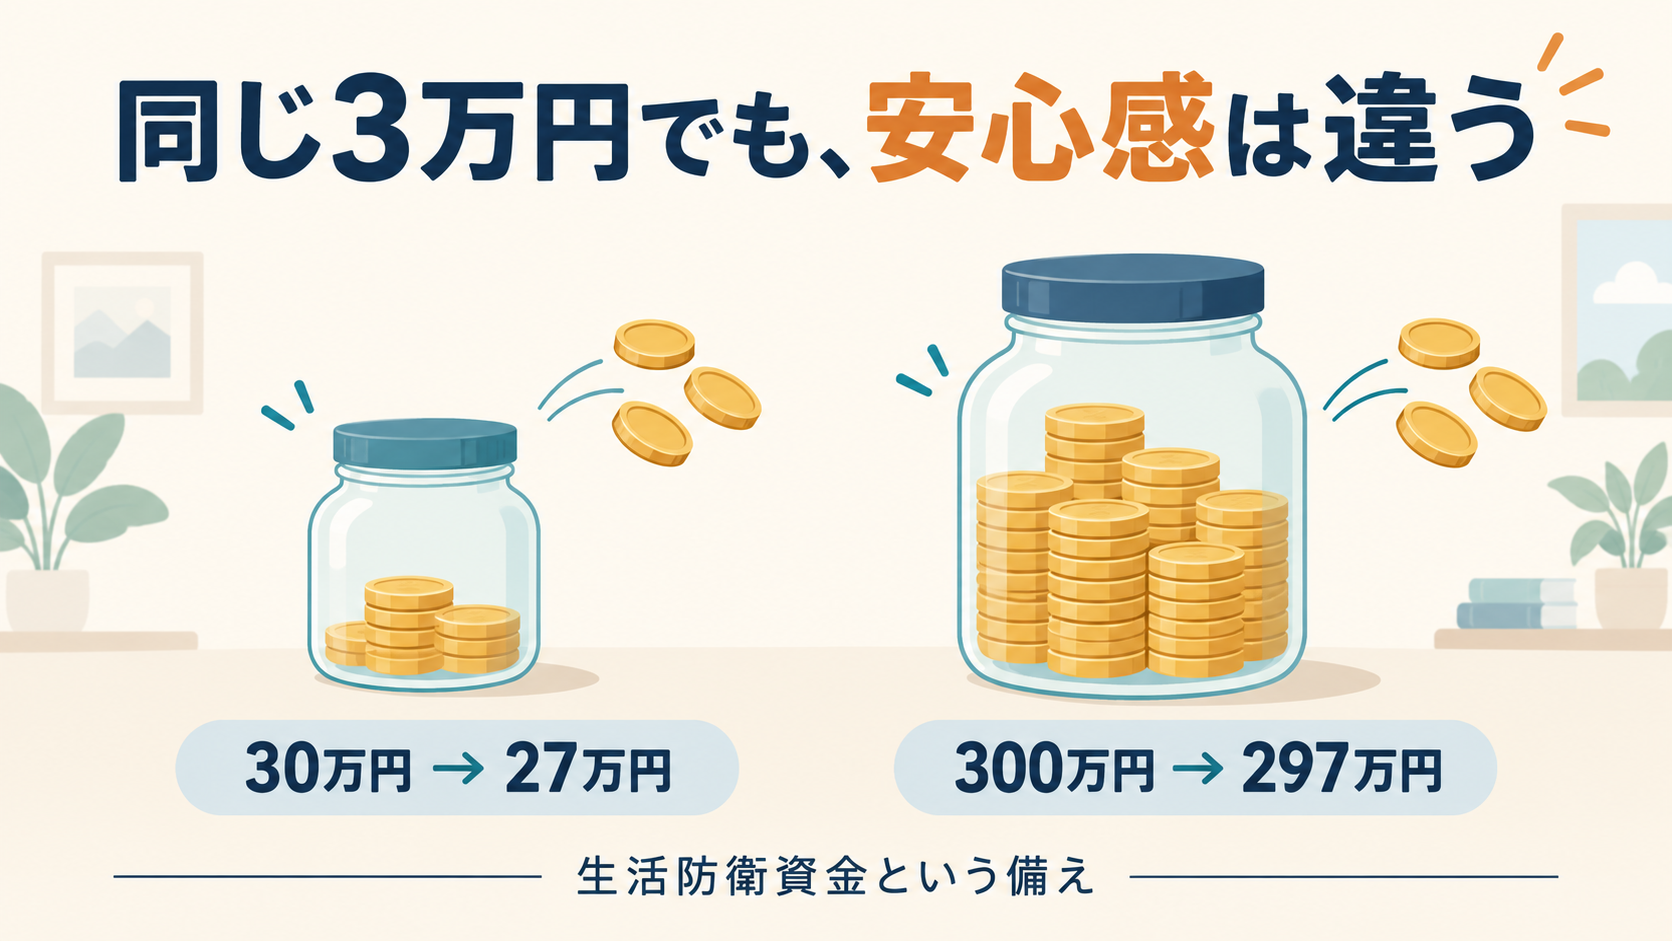
例えば、同じ3万円を使う場合でも、手元に30万円あるときと300万円あるときでは、私なら気持ちが違います。
| 比較の例 | 30万円から使う場合 | 300万円から使う場合 |
|---|---|---|
| 使う金額 | 3万円 | 3万円 |
| 手元の現金に占める割合 | 10% | 1% |
| 使ったあとに残る現金 | 27万円 | 297万円 |
出ていく3万円は同じです。でも、そのあとに残るお金が違います。「3万円減る」ということより、使ったあとにも生活を守る備えがあることが、私には大事でした。
300万円あれば誰でも安心という意味ではありません。必要な生活費や、これからの支払いによって、残したい金額は変わります。
そこで、減る金額だけで判断せず、支払ったあとの家計を見てみる。そのための確認点を、次の3つにまとめました。
貯金を使う前に確認したい3つのこと
まず、紙やスマホのメモに「今ある現金」と「これから払う予定のお金」を書き出してみます。以下は、私の経験をもとに整理した、読者向けの確認方法です。
- 支払ったあと、現金はいくら残るか。
- 生活のために残したいお金を確保できるか。
- 使った現金を、収入の余りから補えるか。
1.今回の出費と近い支払いを引いて、残る現金を見る
確認の出発点は、今の預金残高から今回使うお金を引くことです。その残高に、引き落とし前のカード代や、近いうちに払う予定のお金が含まれていないかも見ます。
例えば今回のお祝い代がカードの請求予定に含まれていれば、今回の出費として別に引かないようにします。同じ支払いは一度だけ数えます。「今ある金額」と「支払い後に残る金額」を分けて見るのが目的です。
2.残る現金と、生活のために残したい金額を比べる
次に、支払い後の現金で、自分が備えておきたい期間の生活費を確保できるかを見ます。
まだ残したい金額が決まっていなければ、家計簿や口座の履歴から、毎月の生活に必要な支出を確認するところからです。他人の貯金額をそのまま安心の基準にするより、自分の生活に合わせて考えたいところです。
私も最低額は決めていますが、十分かどうかの見直しは残っています。具体的な必要額については、生活防衛資金200万円を見直したい理由にまとめています。
3.使った現金を補える余りが、毎月あるかを見る
私は使った現金を給料の余りから補っています。そのため、支出後の残高だけでなく、日々の収入から補えるかも確認点になります。
給料から生活費や予定している積立などを出したあと、実際にいくら残っているか。毎月余りが出ているなら、その範囲で補う見通しを考えられます。
余りが出ていなければ、私と同じようには補えません。備えが足りなくなる場合は、時期や金額を調整できる支出か考える必要があります。確認したから必ず使う、ということではありません。
私は現金を最低200万円残し、使った分は給料の余りで補う
私は現金を最低200万円残す基準にしています。実際には、その金額より多く持つようにしています。
お金を使って現金が減ったら、給料の余りから補っています。 生活やお祝いの支払いのために、投資資産を売ったことはありません。
投資は毎月最低5万円続けています。旧NISAの売却資金もすべてオルカンの買い増しに回しており、お祝いなどの支払いとは別です。
ただ、200万円は昔決めた基準です。今は生活費の1年分くらいを用意したいとも考えています。月5万円の投資も最低200万円の現金も、私の基準です。同じ金額なら誰でも無理なく続けられる、とは思っていません。
私の場合は、残している現金と、給料から補えること。この二つが、お金を使うときの安心につながっています。
お祝いの外食や、旅行先のお店を選ぶ気持ちが変わった
お祝いの場でも出費を気にしていた自分は、器が小さいのかもしれない。そんなふうにも思います。ただ、今振り返ると、当時はお金が減ることへの心配が強かったのだと思います。
以前、誕生日はケーキを買って家で食べていました。今は、外食に行くようになりました。
節約には、あまりいいことではないのかもしれません。支出は増えます。それでも、お祝いのお金を出すときに、以前のように貯金の減少ばかり気にしなくなりました。
旅行でも、ある程度の予算は立てます。そのうえで、行きたいお店に入るようになりました。
大きな暮らしの変化ではありません。でも、生活を守るお金があることで、大切な場面にお金を使う気持ちは変わりました。
まとめ|まず、次の支払い後に残る現金を確かめる
私を支えたのは、生活防衛資金が貯まっていることでした。投資を続けていても、住宅ローンや将来への不安がすべてなくなったわけではありません。それでも、お祝いのたびに貯金の減少ばかり気にしていた頃とは変わりました。
貯金が減るのが不安なら、まずは今ある現金と近い支払いを書き出し、支払ったあとにいくら残るかを確かめてみる。そこから、自分の備えを守りながら使えるか、考え始められると思います。

コメント