この記事は2025年7月時点の記録です。
金融資産と住宅ローンの金額は当時の記録で、現在とは異なります。現在の資産とサイドFIREの目標は、30代でサイドFIREを目指す現在地にまとめています。
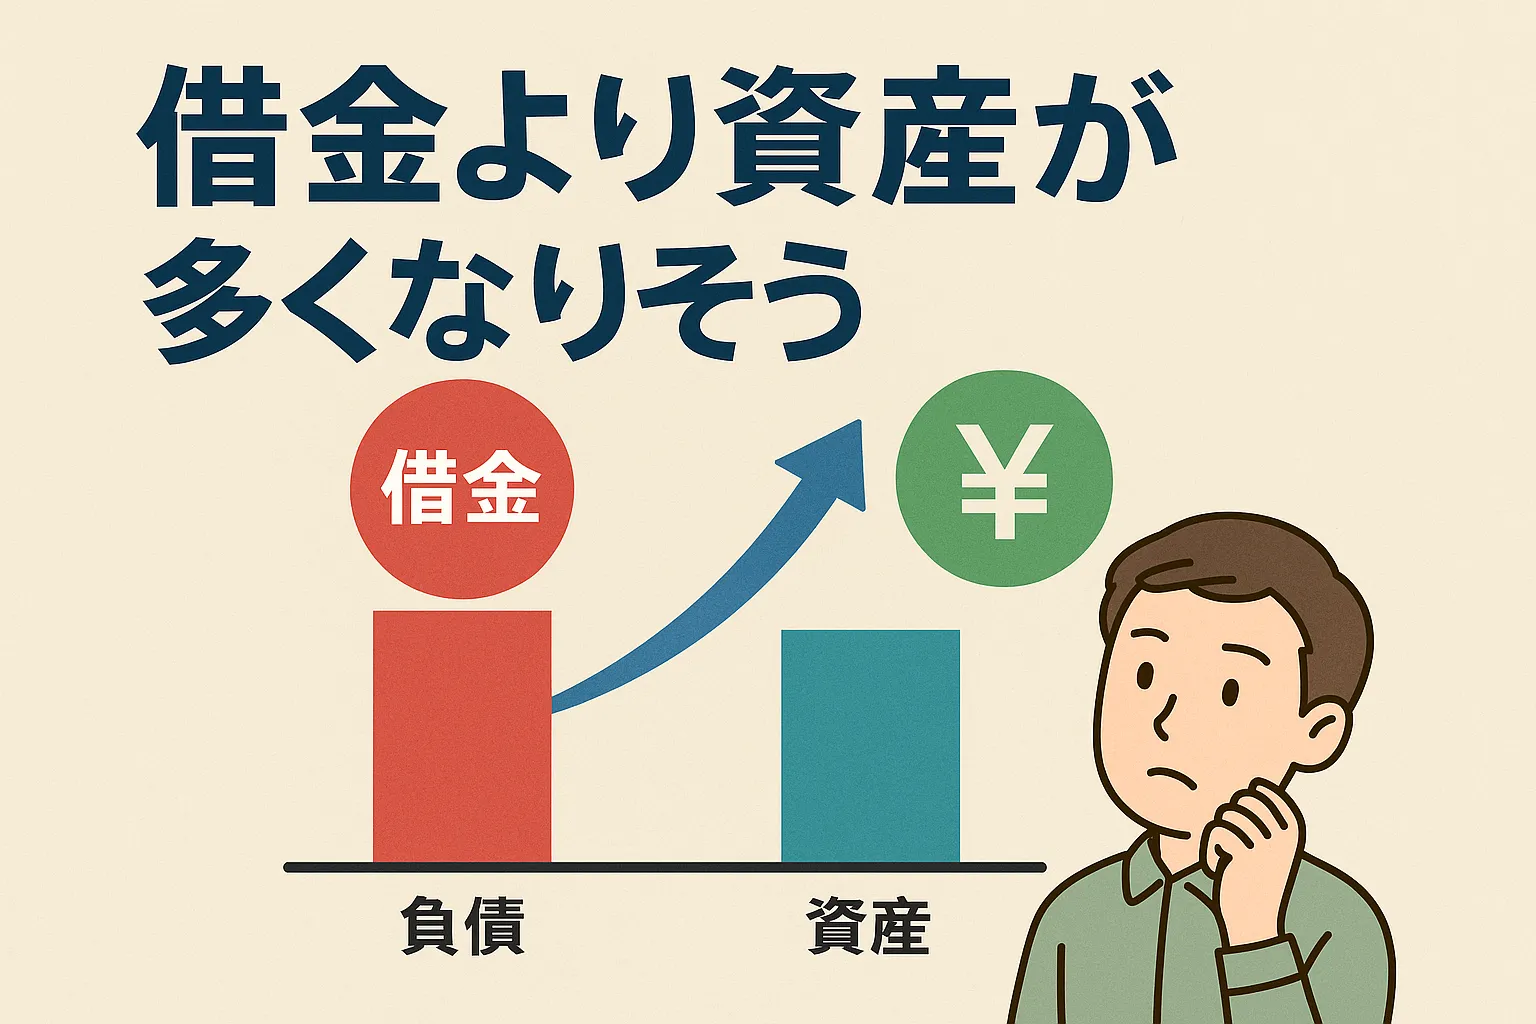
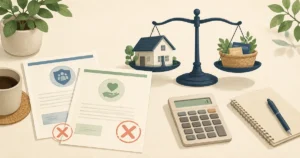
いま我が家の借金(住宅ローン)はおよそ3,000万円。
対する金融資産(現金・株・投資信託など)は2,460万円。
※マイホームや車の価値は含んでいません。
まだ借金の方が多いですが、その差はわずか540万円。
「借金の方が多い生活」から「資産の方が多い生活」へ、転換のタイミングが近づいています。
目次
純資産がプラスになるときの意味
「資産-借金=純資産」
この数字がプラスになるかどうかは、自分の中では一つの大きな節目。
- 借金で生きている状態 → 純資産マイナス
- 自分の資産で生きている状態 → 純資産プラス
数字はまだマイナスだけど、ようやくゴールが見えてきた。
正直、家を買う時はもっと考えておけばよかった
この時期になって思うのが、「家を買うときに、もう少し時間をかけて考えておけばよかったな」ということ。
当時は資産形成のことも、ローンのリスクもあまり深く考えていなかった。
- 住宅ローンが35年続く重さ
- 金利の差が生む長期的な支払総額の違い
- 家そのものが資産になるとは限らないこと
- 住んでみてわかる、設備や立地の向き不向き
買って後悔しているわけじゃない。
でも、「資産形成をしっかり学んでから買っていたら、もっと違った選択ができていたかもしれない」と思う。
家や車を資産に含めていない理由
資産2,460万円には、自宅や車の価値は入れていません。
- 家は住むものであり、すぐには売れない
- 車は減価していくもの(資産ではなく支出)
だからこそ、現金・投資・株式など“すぐに価値がわかる資産”だけで判断しています。
今は地道に前へ
コツコツ投資して、節約を重ねて、黒字家計を維持してきた。
ようやく、その積み重ねが形になってきた。
「借金より資産が多くなる」なんて、昔の自分では想像もしてなかったこと。
今日のまとめ
- 借金:3,000万円
- 金融資産:2,460万円(家・車は含まず)
- 純資産:▲540万円
- でも逆転まであと一歩!
- 家を買う前に、もう少し学んでおけば…というのが今の本音
後悔というより、「今だったらもっといい選択ができたかも」という気づき。
そして、それでも今こうして前進できている自分を、ちょっと誇らしくも思っています。

コメント